RC Pro community manager : une erreur de publication n’est pas toujours couverte
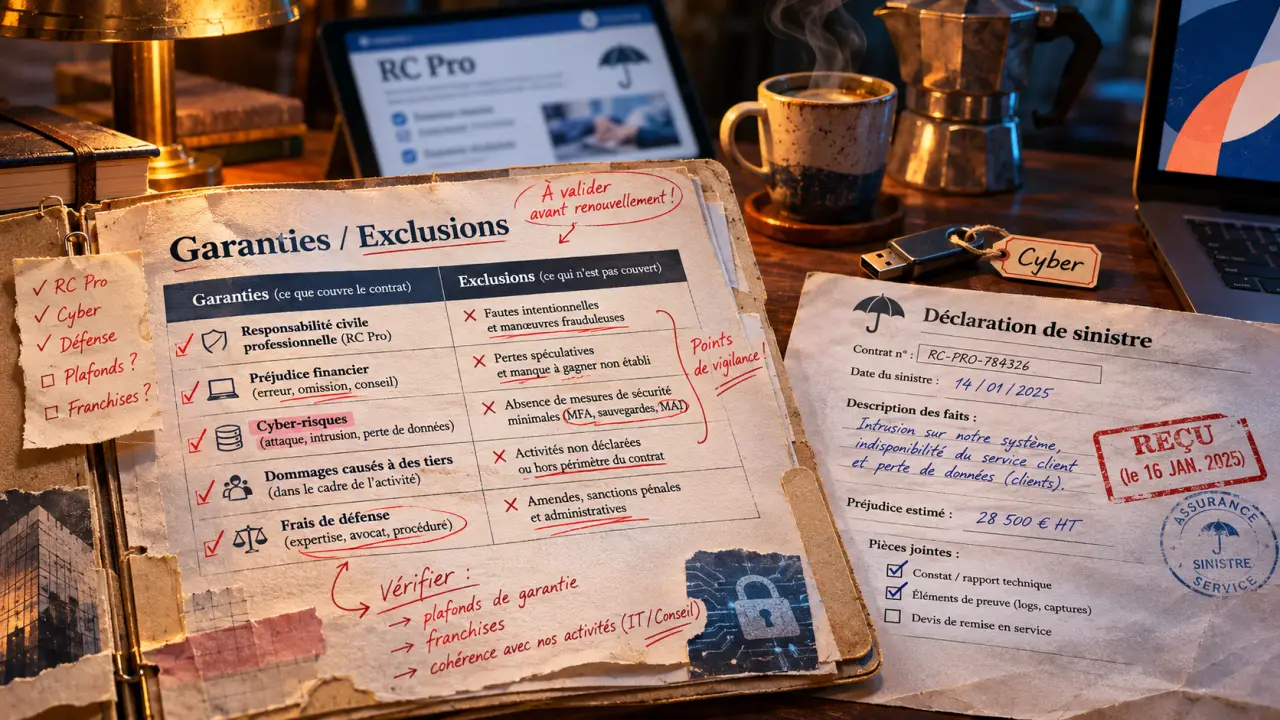
Une publication erronée, une campagne diffusée trop tôt ou des informations confidentielles dévoilées peuvent conduire un client à demander réparation. La RC Pro du community manager sert à couvrir certaines conséquences financières d’une mise en cause professionnelle, dans les limites du contrat. Pour choisir une assurance, l’essentiel est de vérifier vos missions déclarées, les dommages garantis et les exclusions, notamment en matière de données et de cyberattaque.
Partir de vos missions pour identifier les risques à assurer
Le community management ne se limite pas à publier sur les réseaux sociaux. Modération, création de contenus, campagnes publicitaires, reporting et conseil stratégique exposent à des risques différents. Une assurance adaptée doit correspondre à ce que vous faites réellement, et pas seulement à votre intitulé de métier.
Les erreurs qui peuvent déclencher une réclamation
Un client peut vous reprocher une mauvaise date dans une annonce, une publication non validée ou une omission dans un calendrier de campagne. Un retard peut aussi avoir des conséquences lorsqu’une opération dépend d’un lancement précis. Ces situations ne prouvent pas, à elles seules, votre responsabilité : il faut examiner les engagements pris, l’erreur alléguée et le préjudice invoqué.
- Contenus : information inexacte, visuel utilisé sans autorisation ou message portant atteinte à l’image du client.
- Campagnes : erreur de paramétrage, diffusion prématurée ou mauvaise application d’une consigne.
- Confidentialité : divulgation d’un document interne ou accès inapproprié à des informations confiées.
- Organisation : oubli d’une publication contractuellement prévue ou défaut de transmission d’une alerte.
Une audience décevante ou un faible nombre d’interactions ne constituent donc pas automatiquement un sinistre indemnisable. Il faut distinguer une insatisfaction commerciale d’une faute professionnelle ayant causé un dommage.
Freelance, agence et sous-traitant : des périmètres différents
Un indépendant qui réalise uniquement de la modération n’a pas le même profil qu’une agence gérant des budgets publicitaires et plusieurs collaborateurs. Vérifiez qui bénéficie du contrat : entreprise assurée, dirigeants, salariés et, selon les conditions, interventions des sous-traitants. Pour un salarié, la première démarche consiste à faire préciser la couverture souscrite par son employeur plutôt qu’à supposer qu’une assurance individuelle est nécessaire.
Lire les garanties à travers le préjudice possible du client
La responsabilité civile professionnelle peut prendre en charge les conséquences financières de dommages causés à des tiers dans l’exercice de l’activité assurée. Elle ne garantit ni toute réclamation ni toute erreur. L’activité concernée, les circonstances et la nature du dommage doivent entrer dans le périmètre prévu.
Les dommages immatériels méritent une attention particulière
Les contrats peuvent distinguer dommages corporels, matériels et immatériels. Pour un community manager, le préjudice financier est particulièrement important à examiner : un client peut alléguer une perte de revenus après une erreur de campagne, sans qu’un bien ait été endommagé.
Demandez si les dommages immatériels non consécutifs sont garantis. Ils correspondent, selon les définitions contractuelles, à des préjudices financiers qui ne découlent pas d’un dommage corporel ou matériel couvert. Leur présence et leurs limites sont donc plus instructives qu’une simple mention « dommages immatériels » sur une présentation commerciale.
Défense, indemnisation et protection juridique ne se confondent pas
La prise en charge d’une indemnité versée au client et celle des frais engagés pour vous défendre sont deux sujets distincts. Une garantie de défense peut accompagner un sinistre couvert, tandis qu’une protection juridique peut prévoir une assistance pour certains litiges. Vérifiez leurs domaines d’intervention, leurs limites et les conditions de recours à un avocat.
La question de l’obligation de souscrire doit être vérifiée selon votre activité exacte et les règles qui lui sont applicables. Ne confondez pas obligation légale et exigence contractuelle : un donneur d’ordre peut demander une attestation d’assurance avant le début d’une mission. Faites confirmer ce point avant de vous engager.
Repérer les exclusions et la frontière avec l’assurance cyber
Une publication dommageable n’est pas nécessairement couverte parce que le contrat porte le nom « RC Pro métiers du web ». Les exclusions et les garanties spécifiques déterminent la protection réelle. Demandez notamment comment sont traitées les atteintes au droit d’auteur, au droit à l’image, à la réputation et les manquements à la confidentialité.
La faute intentionnelle figure parmi les exclusions citées par Inixia, ainsi que certains actes illégaux. Inixia évoque également certains cas de mauvaise exécution par un salarié non qualifié : ce point doit être vérifié dans le contrat proposé, sans le généraliser à tous les assureurs. Les pénalités de retard, remboursements d’honoraires et engagements particuliers pris envers un client méritent aussi une réponse écrite.
La RC Pro n’équivaut pas à une assurance cyber. Le piratage d’un compte administrateur peut entraîner une réclamation du client, mais aussi des frais pour rétablir les accès, analyser l’incident ou restaurer des données. Ces postes ne relèvent pas nécessairement de la même garantie.
À titre de repère, Inixia cite une statistique attribuée à Generali France selon laquelle 54 % des entreprises françaises ont subi une attaque en 2022. Ce chiffre ne mesure pas le risque propre aux community managers, mais rappelle l’intérêt d’examiner une couverture cyber complémentaire. Demandez quels frais sont assurés, pour quelles données et avec quelles obligations de sécurité.
Comparer les contrats au-delà du montant de la cotisation
Le prix dépend notamment du chiffre d’affaires actuel et prévisionnel, de la taille de l’entreprise, des missions, des secteurs clients et de la territorialité. Il n’existe donc pas de montant universel pertinent pour une assurance community manager freelance. Comparez des propositions établies sur une description identique de votre activité.
- Activités déclarées : rédaction, conseil, modération, publicité payante et création de visuels doivent être précisées si vous les exercez.
- Plafond : montant maximal mobilisable, à examiner par sinistre et sur l’année d’assurance.
- Franchise : part du dommage restant à votre charge selon les conditions prévues.
- Sous-limites : plafonds particuliers applicables à certaines garanties.
- Territorialité : pays d’intervention, localisation des clients et juridictions concernées.
- Période de garantie : date d’effet et conditions applicables aux réclamations concernant des missions antérieures.
Pour évaluer un plafond, partez d’un incident plausible chez votre client le plus exposé, plutôt que du seul montant de vos honoraires. Les conséquences alléguées d’une erreur peuvent dépasser le prix de la prestation. Demandez ensuite au conseiller comment ce scénario serait analysé, en exigeant un renvoi aux clauses pertinentes.
Les services commerciaux facilitent la recherche, sans remplacer cette lecture. Inixia affirme rechercher et négocier des offres auprès de plus de 50 compagnies ; Ethic Assurance annonce une demande de devis en 2 minutes. Ces indications décrivent un parcours commercial, pas un niveau de couverture ni un délai garanti de souscription.
Préparer un devis précis et conserver les preuves utiles
Avant de solliciter un assureur ou un courtier, réunissez votre statut, votre chiffre d’affaires actuel et prévisionnel, vos missions détaillées et les secteurs de vos clients. Ajoutez les pays concernés, le recours éventuel à des sous-traitants, les budgets publicitaires administrés et la nature des données auxquelles vous accédez. Signalez aussi les exigences d’assurance inscrites dans vos contrats clients.
Chaque contenu laisse un sillon documentaire : brief, version corrigée, validation, programmation, puis publication. Conservez cette chaîne avec les dates et l’identité des intervenants. Elle permet de distinguer une erreur de votre part d’une instruction du client ou d’une modification ultérieure. Un historique de validation exportable est souvent plus utile qu’une capture isolée du message publié.
En cas de réclamation, préservez les échanges et suivez la procédure de déclaration prévue au contrat, dans les délais indiqués. Contactez l’assureur avant de promettre une indemnisation ou de conclure un accord avec le client.
Pour finaliser votre choix, demandez les documents contractuels et une confirmation écrite sur vos principaux risques : publication erronée, préjudice financier sans dommage matériel, confidentialité et compromission de compte. Le bon devis est celui dont vous comprenez aussi les limites, pas seulement celui dont la cotisation est la plus basse.

- RC Pro community manager : une erreur de publication n’est pas toujours couverte - 7 novembre 2026
- Prix de l’intelligence artificielle sur Markeonbiz.fr : ne confondez pas média et logiciel - 6 novembre 2026
- Courrier et intelligence artificielle : un ton juste, sans inventer les faits - 5 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Scribeur, la plateforme de rédaction SEO entre humain, IA et hybride
 Wriiters propose-t-il le bon format pour vos contenus SEO : catalogue prêt à publier, commande sur mesure ou validation manuelle ?
 Contenu digital : quels formats choisir pour le SEO, l’engagement et la conversion ?
 Le copywriting transforme une offre en action grâce aux bénéfices, aux preuves et aux CTA