Mutuelle en portage salarial : le coût réel et les pièges entre deux missions
En portage salarial, vous êtes salarié de la société de portage : celle-ci doit donc vous proposer une complémentaire santé collective. L’adhésion est en principe obligatoire, sauf dispense autorisée. Mais pour choisir votre couverture, il faut regarder au-delà du tarif annoncé : financement sur votre activité, garanties utiles et maintien des droits entre deux missions font toute la différence.
Ce que la société de portage doit vous proposer
Le portage salarial associe autonomie commerciale et statut de salarié. Vous recherchez vos clients et négociez vos missions, tandis que la société de portage vous emploie. À ce titre, elle doit mettre en place une complémentaire santé collective pour ses salariés, dans le respect des règles applicables à l’entreprise.
Cette couverture complète les remboursements de l’Assurance maladie. Elle ne remplace ni l’affiliation à la Sécurité sociale ni la prévoyance, qui intervient notamment pour certains risques d’incapacité, d’invalidité ou de décès. Les deux protections peuvent apparaître sur vos documents contractuels, mais elles répondent à des besoins différents.
Un socle de garanties, pas nécessairement une couverture suffisante
Le contrat collectif doit respecter un panier minimal de soins, comprenant notamment la prise en charge du ticket modérateur sur les prestations concernées, sous réserve des exceptions légales, et du forfait journalier hospitalier. Des garanties minimales sont également prévues en dentaire et en optique. Cela ne signifie pas que toutes vos dépenses seront intégralement remboursées.
Les dépassements d’honoraires, une chambre particulière ou certains équipements peuvent laisser un reste à charge. L’accès au dispositif 100 % Santé, dans le cadre d’un contrat responsable, concerne des équipements et des paniers définis en optique, en dentaire et en audiologie : il ne rend pas tous les soins gratuits.
Les documents à obtenir avant de signer
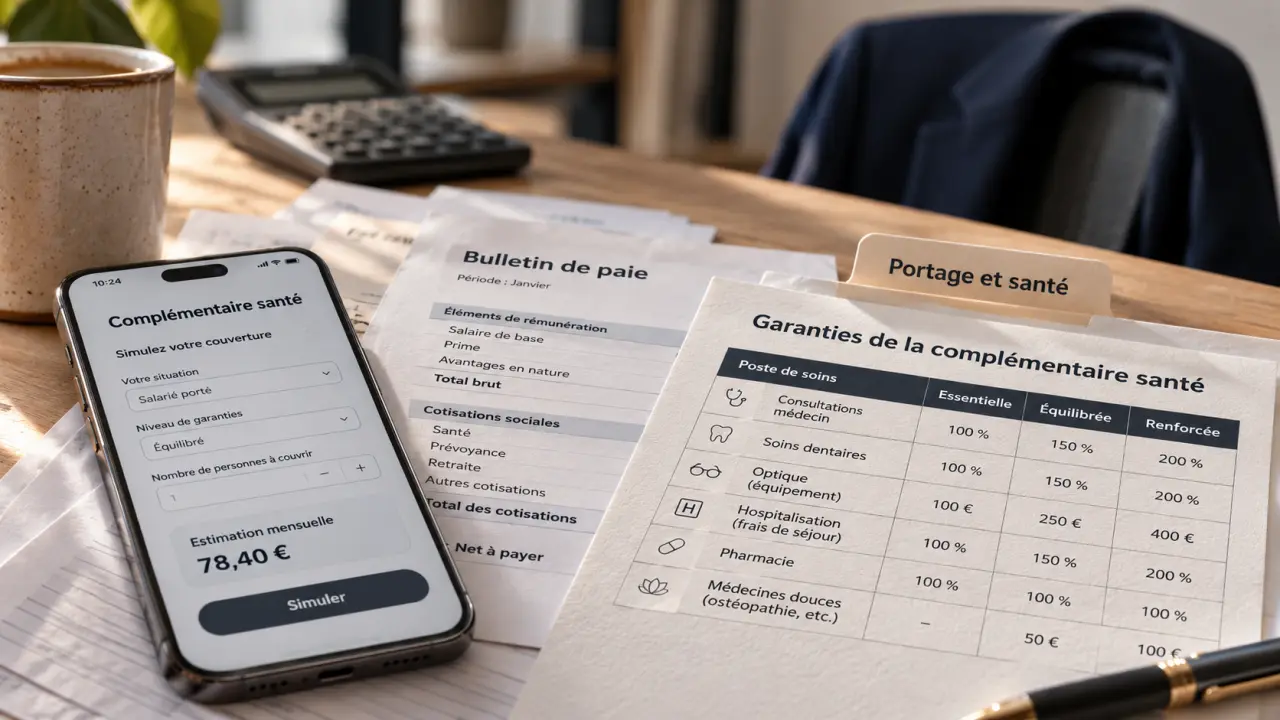
Demandez le tableau des garanties, la notice d’information, le montant des cotisations et les règles d’affiliation. Vérifiez aussi la date de prise d’effet de la couverture. Ces pièces permettent de comparer les sociétés de portage sur une base concrète, plutôt que sur une simple mention de « mutuelle incluse ».
Le coût réel : distinguer cotisation et revenu disponible
L’employeur doit financer au moins 50 % de la cotisation obligatoire du salarié. Le solde est supporté par ce dernier. Cette règle ne signifie toutefois pas qu’en portage salarial la participation patronale est sans incidence économique sur votre activité.
La société de portage finance les dépenses liées à votre emploi à partir du chiffre d’affaires de vos missions, selon les règles de fonctionnement de votre compte d’activité. La part patronale de la complémentaire santé entre donc dans les coûts à examiner pour comprendre le passage du montant facturé au salaire versé. Elle ne doit pas être confondue avec les frais de gestion.
Comparer des simulations à périmètre identique
Pour évaluer deux offres, demandez une simulation avec le même chiffre d’affaires, la même situation familiale et le même niveau de couverture. Identifiez séparément la cotisation salariale, la participation patronale et les éventuelles options. Une formule peu coûteuse pour une personne seule peut devenir nettement moins avantageuse lorsque le conjoint et les enfants sont ajoutés.
- Le tarif de base : quelle somme correspond à votre seule affiliation obligatoire ?
- Les ayants droit : leur couverture est-elle facultative ou obligatoire selon le régime ?
- Les renforts : quel supplément faut-il payer pour améliorer certains remboursements ?
- La lisibilité : où chaque cotisation apparaît-elle sur le bulletin de paie et le compte d’activité ?
Pensez à la mutuelle comme à un engrenage du revenu disponible : réduire sa cotisation peut augmenter votre salaire immédiat, puis entraîner une dépense personnelle plus importante au premier soin mal couvert. À l’inverse, un renfort coûteux utilisé rarement peut absorber inutilement une partie du budget de vos missions. Le bon arbitrage consiste à rapprocher le coût annuel de la couverture de vos dépenses de santé prévisibles, plutôt qu’à isoler une seule ligne de paie.
Adhérer ou demander une dispense : les situations à vérifier
Disposer déjà d’une mutuelle ne suffit pas toujours à refuser le contrat collectif. Une dispense doit correspondre à un cas autorisé et être demandée selon les modalités applicables. Ne résiliez pas votre couverture actuelle avant d’avoir confirmé votre affiliation ou votre dispense : une mauvaise coordination peut créer un doublon ou une interruption de protection.
Une autre couverture peut ouvrir droit à une dispense
Selon votre situation et les règles applicables, une dispense peut notamment être possible si vous bénéficiez d’une autre couverture collective, y compris comme ayant droit, de la complémentaire santé solidaire ou d’un contrat individuel déjà en cours lors de l’embauche. Dans ce dernier cas, la dispense est en principe temporaire, jusqu’à l’échéance du contrat individuel.
D’autres possibilités peuvent concerner certains contrats courts ou certaines situations de faible durée de travail. Les conditions ne sont pas interchangeables : elles peuvent dépendre de la durée du contrat, des justificatifs produits et du texte instituant le régime. Faites confirmer votre cas par le service compétent de la société de portage.
Une démarche écrite, avec des justificatifs
La dispense n’est pas une simple préférence exprimée oralement. Présentez une demande écrite et conservez la réponse ainsi que les pièces transmises. Si votre autre couverture prend fin, signalez-le rapidement : la dispense peut ne plus être valable et votre affiliation au contrat collectif devenir nécessaire.
Pour un couple, comparez aussi les deux contrats avant de rattacher les enfants. Examinez le coût familial supplémentaire, les garanties réellement utiles et les règles d’affiliation. Cumuler deux complémentaires ne permet pas d’être remboursé au-delà de la dépense engagée.
Entre deux missions, le contrat de travail fait la différence
La fin d’une mission chez un client ne correspond pas automatiquement à la fin de votre contrat de travail avec la société de portage. Cette distinction est essentielle : l’intermission et la rupture du contrat ne déclenchent pas les mêmes règles pour la complémentaire santé.
Pendant une intermission
Si votre contrat de travail continue, vérifiez les dispositions prévues pour les périodes sans prestation ni rémunération. Demandez si les garanties sont maintenues, comment les cotisations sont financées et ce qui se passe lorsque le compte d’activité ne permet plus de les couvrir. Ne supposez ni un arrêt automatique ni un maintien gratuit.
Obtenez idéalement une réponse écrite avant la première interruption d’activité. C’est particulièrement important si vous avez des soins programmés ou si votre famille dépend de cette couverture.
Après la fin du contrat : la portabilité sous conditions
Un maintien gratuit des garanties santé peut s’appliquer après la cessation du contrat de travail, notamment lorsque celle-ci ouvre droit à l’assurance chômage et n’est pas consécutive à une faute lourde. La portabilité suppose également que les droits aient été ouverts chez l’employeur.
Sa durée dépend de la période d’indemnisation du chômage et de celle du dernier contrat, ou des derniers contrats consécutifs chez le même employeur, dans la limite de 12 mois. Des justificatifs peuvent être demandés. Avant votre départ, faites préciser la date de fin prévisionnelle de couverture et les démarches à accomplir auprès de l’assureur.
Choisir les garanties qui correspondent à vos soins
Une bonne mutuelle en portage salarial n’est pas nécessairement celle qui affiche les plafonds les plus élevés. Elle doit surtout limiter vos restes à charge sur les dépenses probables, sans multiplier les options inutiles.
- Consultations : vérifiez la couverture des dépassements d’honoraires de vos praticiens habituels.
- Hospitalisation : regardez les honoraires, la chambre particulière et les limites de durée.
- Dentaire et optique : examinez les forfaits, les plafonds et les conditions de renouvellement.
- Soins peu remboursés : contrôlez les actes couverts et les limites par séance ou par année.
Un remboursement annoncé à 200 % renvoie généralement à la base de remboursement de la Sécurité sociale, et non à 200 % de votre facture. Vérifiez si le montant inclut la part de l’Assurance maladie et demandez une estimation sur un devis réel.
Avant de vous engager, retenez trois points : le coût total pour votre activité, le reste à charge sur vos soins habituels et la continuité de couverture. Ce sont eux qui permettent de départager les contrats au-delà de leur présentation commerciale.