RSA et micro-entreprise : le chiffre d’affaires n’est pas le revenu retenu
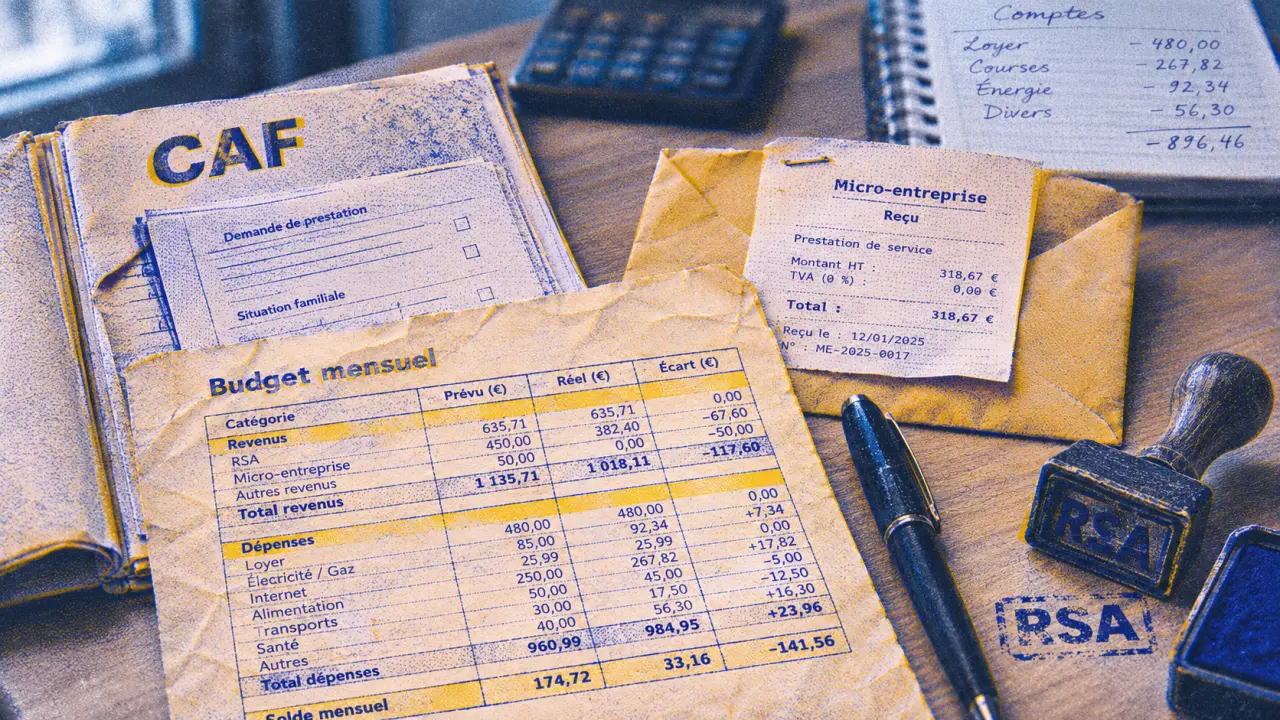
Oui, vous pouvez percevoir le RSA tout en exerçant en micro-entreprise. La création de votre activité ne supprime pas automatiquement vos droits : ce sont les ressources de votre foyer qui déterminent le montant versé. Pour anticiper une baisse d’allocation et éviter un trop-perçu, il faut distinguer le chiffre d’affaires encaissé, le revenu retenu après abattement et les sommes à déclarer à la CAF.
Créer son activité ne ferme pas le droit au RSA
Le revenu de solidarité active est compatible avec une activité indépendante. Vous pouvez donc demander le RSA après avoir créé votre micro-entreprise, ou lancer votre activité alors que vous êtes déjà allocataire. Le statut de micro-entrepreneur ne suffit toutefois ni à ouvrir un droit ni à garantir son maintien.
Les conditions générales restent applicables : résidence stable et effective en France, conditions de nationalité ou de séjour, âge et ressources. Le RSA concerne normalement les personnes d’au moins 25 ans. Entre 18 et 24 ans, des possibilités existent notamment pour certains jeunes actifs ou parents. Pour le RSA jeune actif, une durée d’activité antérieure doit être justifiée, selon les règles propres au dispositif.
La composition du foyer compte autant que votre activité. Les revenus de votre conjoint, partenaire de Pacs ou concubin sont examinés, ainsi que les autres ressources à déclarer. Une micro-entreprise sans recettes ne signifie donc pas nécessairement que le foyer recevra le RSA. À l’inverse, avoir des enfants à charge ou être parent isolé peut modifier le montant forfaitaire applicable.
Il n’existe pas de plafond unique de chiffre d’affaires garantissant le RSA à tous les indépendants. Une simulation CAF ou MSA doit intégrer votre situation familiale, votre logement et l’ensemble des ressources concernées.
Du chiffre d’affaires au montant versé : les étapes du calcul
L’abattement dépend de la nature de l’activité
Pour les activités relevant des règles habituelles de la micro-entreprise, le revenu professionnel retenu est obtenu après un abattement forfaitaire sur le chiffre d’affaires. Cet abattement représente les charges de manière forfaitaire : il ne correspond pas au montant réel de vos dépenses.
| Nature de l’activité | Abattement habituel | Part du chiffre d’affaires retenue |
|---|---|---|
| Achat-revente de marchandises | 71 % | 29 % |
| Prestations de services commerciales ou artisanales relevant des BIC | 50 % | 50 % |
| Activités libérales relevant des BNC | 34 % | 66 % |
Par exemple, pour 1 000 € encaissés sur un mois, une activité d’achat-revente conduit à retenir 290 € de revenu professionnel, contre 500 € pour une prestation de services BIC et 660 € pour une activité libérale BNC. Ces montants illustrent le revenu retenu, pas le RSA finalement versé. Certaines activités particulières, notamment de location, nécessitent de vérifier les règles applicables.
Vous ne devez pas retirer vous-même vos cotisations Urssaf, vos achats ou votre abonnement téléphonique en plus de cet abattement. En cas d’activité mixte, distinguez les recettes par catégorie pour permettre l’application du bon taux.
Le foyer et le logement complètent le calcul
La logique générale est celle d’une allocation différentielle : le montant forfaitaire correspondant au foyer est diminué des ressources prises en compte et, lorsqu’il s’applique, du forfait logement. Celui-ci peut intervenir notamment si vous percevez une aide au logement ou êtes hébergé gratuitement. Il ne correspond pas simplement à la déduction intégrale de votre aide au logement.
Le droit est réexaminé chaque trimestre. Une hausse de recettes peut donc modifier le versement lors d’un réexamen ultérieur, et non immédiatement après chaque encaissement. Le maintien temporaire d’un versement ne prouve pas que le même montant restera acquis. Utilisez le barème en vigueur et une simulation personnalisée plutôt qu’une soustraction fondée uniquement sur votre chiffre d’affaires.
Déclarer à la CAF sans confondre recettes et bénéfice
Déjà allocataire ou première demande : deux démarches distinctes
Si vous touchez déjà le RSA, signalez la création de votre micro-entreprise dans votre espace CAF ou auprès de la MSA. N’attendez pas la prochaine déclaration trimestrielle pour signaler ce changement professionnel. L’immatriculation réalisée sur le Guichet unique de l’INPI ne remplace pas cette démarche.
Si vous n’êtes pas allocataire, effectuez une simulation puis déposez une demande auprès de l’organisme compétent. Préparez vos informations d’activité, les ressources de tous les membres du foyer et votre situation de logement. Un chiffre d’affaires nul ne dispense pas de remplir les autres conditions d’accès.
Suivre les rubriques et les mois demandés
La déclaration trimestrielle doit reprendre les ressources de la période indiquée dans votre espace personnel. Ne supposez pas qu’il s’agit toujours des trois derniers mois immédiatement écoulés : respectez les mois affichés. Les revenus indépendants peuvent nécessiter une saisie, même lorsque d’autres ressources sont préremplies.
- Retenez les recettes effectivement encaissées, et non les factures encore impayées.
- Ventilez les montants par mois et par nature d’activité.
- Si la rubrique demande le chiffre d’affaires brut, ne déduisez pas l’abattement vous-même.
- Si elle demande un montant après abattement, appliquez les consignes de cette rubrique.
- Déclarez zéro en l’absence d’encaissement et conservez vos justificatifs.
Pour sécuriser vos démarches, créez une boucle de vérification mensuelle : rapprochez votre livre des recettes, vos encaissements bancaires et les montants reportés dans vos déclarations. Ajoutez une colonne « mois d’encaissement » et une colonne « catégorie d’activité ». Ce rapprochement permet de repérer un paiement oublié ou une recette classée au mauvais taux avant qu’une erreur se répète sur plusieurs trimestres. Les périodes Urssaf et CAF pouvant différer, comparez les recettes mois par mois plutôt que les seuls totaux déclarés.
Si vous constatez une erreur, demandez sa correction rapidement par votre espace personnel et gardez une trace de l’échange. Une somme versée à tort peut être récupérée, même si l’erreur était involontaire.
France Travail et prime d’activité : organiser la suite
Une activité indépendante ne dispense pas de l’accompagnement
Les bénéficiaires du RSA sont concernés par l’inscription automatique à France Travail et par un parcours d’accompagnement. Le contrat d’engagement prévoit en principe au moins 15 heures d’activité par semaine, avec des adaptations ou exemptions selon la situation, notamment la santé, le handicap ou certaines contraintes de garde d’enfant.
Ces heures ne signifient pas nécessairement 15 heures de travail salarié ou de prestations facturées. Des démarches de développement de votre micro-entreprise peuvent s’inscrire dans le parcours convenu : prospection, formation, préparation commerciale ou accompagnement à la création. Faites préciser avec votre référent les actions retenues et leurs justificatifs. Le seul fait de posséder un numéro Siret ne prouve pas que les engagements sont remplis.
Simuler la prime d’activité sans abandonner le RSA à l’aveugle
Le RSA vise à garantir un minimum de ressources, tandis que la prime d’activité complète les revenus professionnels modestes. Il ne s’agit pas toujours de choisir l’un contre l’autre : les deux prestations peuvent se cumuler sous conditions, selon les ressources et la composition du foyer.
Lorsque vos encaissements progressent, simulez vos droits aux deux aides avec les mêmes informations. Ne demandez pas l’arrêt du RSA simplement parce que votre activité démarre. Signalez les changements, remplissez vos déclarations et laissez l’organisme déterminer les droits applicables. Vous pourrez ainsi construire votre budget sur un montant estimé avec prudence, plutôt que sur l’allocation du mois précédent.

- RSA et micro-entreprise : le chiffre d’affaires n’est pas le revenu retenu - 19 novembre 2026
- ChatGPT et l’orthographe : corriger ses fautes sans réécrire son texte - 18 novembre 2026
- Formation Joomla en ligne : un site publié ne suffit pas, apprenez à le maintenir - 17 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comment gagner un complément de revenu facilement ?
 Journaliste : 36 200 € brut/an en médian, avec de vrais écarts selon le média
 Freelance, agence, plateforme ou IA : quel modèle d’externalisation rédaction web choisir selon votre volume ?
 Agence d’intérim marketing à Paris : cabinet spécialisé ou plateforme d’offres ?